Зарплата надійшла на картку, ви оплатили рахунки, купили продукти, а за кілька тижнів баланс знову майже порожній. Здається, що ви нічого зайвого не купували, але відкласти гроші так і не вдалося. З такою ситуацією стикається багато людей. Ми плануємо заощаджувати, та щоденні витрати змінюють наші наміри. Часто проблема полягає не лише в розмірі доходу, а й у способі його розподілу. Щоб почати накопичувати гроші, не обов’язково відмовлятися від усіх задоволень. Значно важливіше зрозуміти свої витрати та визначити посильну суму. Навіть невеликі заощадження можуть стати корисним резервом. У цій статті ми розберемо, як відкладати гроші щомісяця та які способи допомагають зберігати частину доходу. Ви також дізнаєтеся, скільки варто відкладати із зарплати та як створити власний план накопичень.
Чому не виходить відкладати гроші щомісяця
Багато людей хочуть відкладати гроші, але наприкінці місяця не знаходять для цього вільної суми. Одна з причин полягає у відсутності чіткого плану витрат. Ми знаємо, скільки заробляємо, проте не завжди пам’ятаємо, скільки витрачаємо на дрібні покупки. Кава дорогою на роботу, доставка їжі чи кілька непотрібних речей здаються незначними витратами. Але разом вони можуть забирати помітну частину бюджету. Інша причина — бажання витратити гроші відразу після отримання зарплати. Коли дохід зростає, ми часто збільшуємо витрати замість того, щоб формувати заощадження. Також накопиченню грошей заважає відсутність конкретної мети. Без неї складно зрозуміти, навіщо обмежувати деякі покупки сьогодні. Водночас не кожна людина має можливість скоротити витрати без шкоди для базових потреб. Якщо доходу бракує на житло, харчування та ліки, спершу потрібно подбати про ці потреби. Тому фінансова грамотність починається з оцінки власних можливостей, а не з вимоги заощаджувати певний відсоток за будь-яких умов.
Заощадження починаються з розуміння власних витрат. Коли ви бачите, куди йдуть гроші, стає легше визначити суму, яку можна зберегти.
З чого почати заощадження: облік доходів і витрат
Перш ніж відкладати гроші щомісяця, потрібно зрозуміти стан свого бюджету. Для цього запишіть усі надходження за останній місяць. Врахуйте зарплату, підробітки та інші джерела доходу. Потім перегляньте витрати й розподіліть їх за категоріями. До обов’язкових платежів належать житло, комунальні послуги, харчування, транспорт і необхідне лікування. Окремо запишіть витрати на відпочинок, розваги, доставку їжі та покупки, які можна відкласти. Такий облік доходів і витрат допоможе побачити реальну картину. Не потрібно вести складні таблиці, якщо вам це незручно. Для початку вистачить звичайного блокнота або нотаток у телефоні. Головне — не пропускати навіть невеликі покупки. Через місяць ви зможете порівняти доходи і витрати та визначити, чи залишається сума для заощаджень.
Як знайти зайві витрати у своєму бюджеті
Пошук зайвих витрат не означає відмову від усього, що приносить задоволення. Його мета — знайти платежі, які не дають вам відчутної користі. Відкрийте історію операцій у банківському застосунку та перегляньте покупки за останні 30 днів. Зверніть увагу на платежі, які повторюються щотижня або щомісяця. Можливо, ви сплачуєте за сервіс, яким давно не користуєтеся. Або кілька невеликих покупок разом коштують більше, ніж ви очікували. Порівняйте ці витрати зі своїми фінансовими цілями. Не варто скорочувати необхідні витрати на здоров’я, якісну їжу чи безпечне житло. Почніть із того, від чого можете відмовитися без відчутного дискомфорту. Так ви знайдете першу суму, яку можна спрямувати на заощадження.
- Платні підписки. Перевірте сервіси, якими ви користуєтеся рідко.
- Доставка їжі. Порахуйте загальну суму таких замовлень за місяць.
- Спонтанні покупки. Згадайте речі, які придбали без попереднього плану.
- Розваги. Визначте суму, яку готові витрачати на відпочинок.
- Банківські комісії. Перевірте плату за перекази та обслуговування рахунків.
Скільки грошей відкладати з кожної зарплати
Універсальної суми, яку повинна відкладати кожна людина, не існує. Вона залежить від доходу, складу сім’ї, регулярних витрат і боргових зобов’язань. Часто для початку рекомендують розглянути заощадження 10% зарплати. Якщо ви отримуєте 20 000 гривень, це становитиме 2 000 гривень на місяць. Проте така сума підходить не всім. Якщо після оплати необхідних витрат залишається небагато грошей, можна почати з 1–5% доходу. Наприклад, 5% від 20 000 гривень — це 1 000 гривень. За рік без урахування відсотків ви накопичите 12 000 гривень. Якщо ваш дохід зросте, можна переглянути суму заощаджень. Важливо, щоб накопичення не змушували вас брати кредити на звичайні потреби. Тому спершу визначте комфортну суму, а потім вирішуйте, чи можете її збільшити.
Правило 50/30/20 і 10%: що вибрати
Правило 50/30/20 допомагає розподілити дохід між трьома основними напрямами. Половину грошей пропонують спрямовувати на необхідні витрати. Ще 30% можна використовувати для особистих бажань і відпочинку. Решту 20% залишають для заощаджень, резерву або погашення боргів. Наприклад, за доходу 25 000 гривень це 12 500 гривень на потреби, 7 500 гривень на бажання та 5 000 гривень на фінансові цілі. Але в деяких сім’ях житло та продукти забирають більше половини доходу. У такому разі правило 50/30/20 потрібно змінити під свої обставини. Простішою альтернативою стане правило 10%, коли ви відкладаєте десяту частину кожного надходження. Обидва способи допомагають планувати гроші, але жоден не є обов’язковим. Порівняйте кілька варіантів і виберіть той, який відповідає вашому бюджету.
| Місячний дохід | Заощадження 10% | Заощадження 20% | Накопичення за рік при 10% |
|---|---|---|---|
| 15 000 грн | 1 500 грн | 3 000 грн | 18 000 грн |
| 20 000 грн | 2 000 грн | 4 000 грн | 24 000 грн |
| 25 000 грн | 2 500 грн | 5 000 грн | 30 000 грн |
| 30 000 грн | 3 000 грн | 6 000 грн | 36 000 грн |
Розрахунки наведено за умови незмінного доходу та щомісячного поповнення. Вони не враховують інфляцію, відсотки за депозитами та непередбачені витрати.
Як регулярно відкладати гроші: дієві методи
Щоб накопичення грошей стали звичкою, потрібна проста система. Якщо щоразу чекати залишку зарплати, грошей для заощаджень може не бути. Тому визначену суму варто включити до місячного бюджету. Один зі способів — метод конвертів. Ви розподіляєте гроші між окремими категоріями витрат і не змішуєте їх. Конверти можуть бути звичайними або у вигляді окремих банківських рахунків. Інший варіант — метод 52 тижнів, коли сума накопичення змінюється щотижня. Він підходить тим, кому зручніше відкладати невеликі суми протягом року. Також можна встановити постійний відсоток від кожного доходу. Виберіть один метод і перевірте його протягом кількох місяців. Якщо система створює незручності, змініть її під свій спосіб життя.
Правило «спочатку заплати собі» та автоматичні перекази
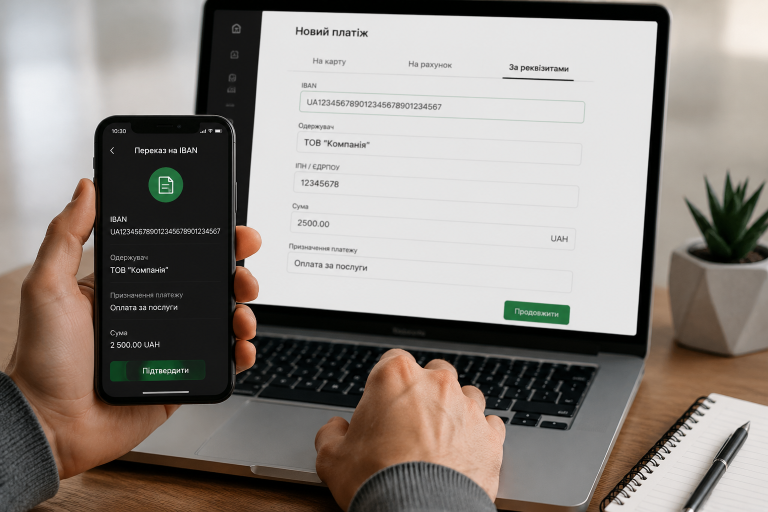
Правило «спочатку заплати собі» означає, що ви виділяєте гроші для накопичень після отримання доходу. Цю суму потрібно врахувати разом з іншими запланованими платежами. Вона не повинна забирати кошти, необхідні для житла, їжі чи лікування. Наприклад, ви вирішили відкладати 1 000 гривень із кожної зарплати. Після надходження коштів переказуєте цю суму на окремий рахунок. Так гроші не змішуються з бюджетом на щоденні покупки. Щоб не забувати про переказ, можна налаштувати автоматичний платіж. Більшість повсякденних фінансових дій ми виконуємо за звичкою, і накопичення також може стати такою дією. Оберіть дату, коли гроші вже гарантовано надійшли на рахунок. Після цього перевіряйте, чи переказ відбувся і чи залишилося достатньо коштів для необхідних платежів.
- Визначте суму, яку можете відкладати без шкоди для базових потреб.
- Створіть окремий рахунок для заощаджень.
- Оберіть дату переказу після отримання зарплати.
- Налаштуйте регулярний платіж у банківському застосунку.
- Наприкінці місяця перевірте результат і за потреби змініть суму.
Де зберігати заощадження та як створити фінансову подушку
Коли ви почали відкладати гроші щомісяця, важливо вирішити, де їх зберігати. Насамперед варто створити фінансову подушку на непередбачені витрати. Вона може знадобитися через втрату роботи, термінове лікування чи ремонт необхідної техніки. Розмір резерву залежить від витрат вашої сім’ї та стабільності доходу. Як орієнтир часто використовують суму, яка покриває три–шість місяців необхідних витрат. Якщо сім’я щомісяця витрачає на базові потреби 15 000 гривень, такий резерв становитиме 45 000–90 000 гривень. Не потрібно збирати всю суму за один місяць. Почніть із меншої мети, наприклад із запасу на один тиждень необхідних витрат. Потім поступово збільшуйте фінансову подушку. Головне, щоб ці гроші залишалися доступними у складній ситуації.
Для резерву можна використовувати окремий банківський рахунок або інший спосіб зберігання з легким доступом до коштів. Частину грошей деякі люди тримають готівкою на випадок проблем із банківськими сервісами чи електропостачанням. Депозит також може бути варіантом, якщо його умови дозволяють отримати гроші тоді, коли вони потрібні. Перед відкриттям депозиту перевірте правила дострокового зняття, комісії та умови нарахування відсотків. Не варто спрямовувати весь резерв в інструменти, вартість яких може різко змінюватися. Фінансова подушка має насамперед допомагати у складних обставинах, а не приносити найбільший можливий дохід. Кошти для великих покупок краще відокремити від резервного фонду. Наприклад, накопичення на відпустку можна тримати на іншому рахунку. Так ви бачитимете, які гроші призначені для відпочинку, а які — для непередбачених витрат. Перевіряйте розмір резерву, коли змінюються доходи чи необхідні витрати сім’ї.
Фінансова подушка потрібна не для великих покупок. Вона дає час і свободу дій, коли виникають непередбачені витрати або тимчасово зменшується дохід.
Як заощаджувати з маленької або нерегулярної зарплати
Невелика зарплата не завжди залишає місце для заощаджень. Якщо майже весь дохід іде на базові потреби, не варто встановлювати надто високу суму накопичення. Для початку перевірте, чи можете відкласти хоча б невелику частину грошей. Це можуть бути 100, 200 або 500 гривень на місяць. Сума залежить від вашого бюджету, а не від чужих прикладів. Якщо ви працюєте на себе або отримуєте нерегулярний дохід, фіксований платіж може створювати труднощі. У такому разі спробуйте відкладати певний відсоток від кожного надходження. Коли дохід більший, сума накопичення теж зростатиме. У місяці з меншим заробітком ви зможете зменшити внесок. Головне — не покривати звичайні витрати новими боргами заради виконання плану заощаджень. Система має допомагати вам почуватися впевненіше, а не створювати додатковий тиск.
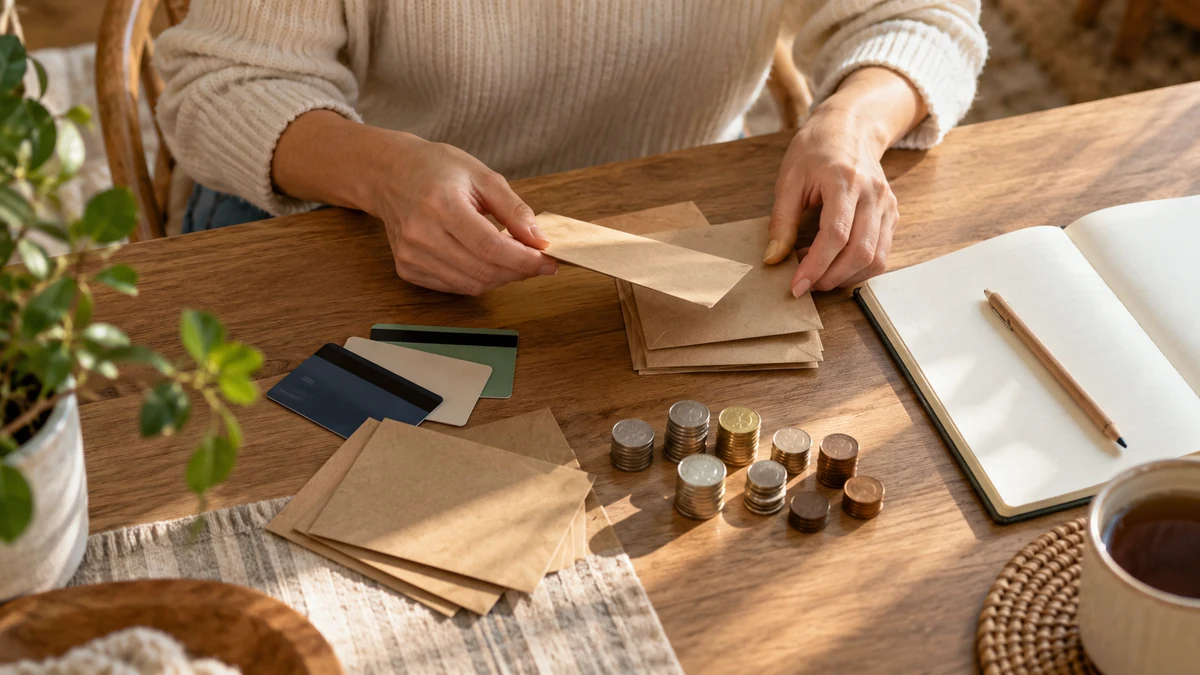
Приклад бюджету: скільки відкладати за доходу 15 000 і 25 000 грн
Розглянемо дві ситуації, щоб побачити різницю в накопиченні грошей. Перша людина отримує 15 000 гривень на місяць. Якщо після необхідних витрат вона може відкладати 5%, це буде 750 гривень. За рік така сума становитиме 9 000 гривень без урахування відсотків. Якщо можливості дозволяють відкладати 10%, за рік вийде 18 000 гривень. Друга людина має дохід 25 000 гривень. Заощаджуючи 5%, вона відкладатиме 1 250 гривень щомісяця. За рік накопичиться 15 000 гривень. Якщо вона може зберігати 10% доходу, річна сума зросте до 30 000 гривень. Проте ці розрахунки не означають, що кожен зобов’язаний відкладати саме стільки. Порівнюйте суми зі своїми реальними витратами та потребами сім’ї.
- Якщо дохід змінюється, визначайте відсоток від фактичних надходжень.
- Не використовуйте гроші на обов’язкові платежі для накопичень.
- У місяці з більшим доходом поповнюйте резерв на посильну суму.
- Переглядайте план, якщо змінилися робота, витрати або сімейні обставини.
Які помилки заважають накопичувати гроші
Навіть хороший фінансовий план може не працювати, якщо він не відповідає вашим можливостям. Одна з поширених помилок — спроба відкласти надто велику частину зарплати. Через це людині може не вистачити грошей на необхідні витрати. Інша помилка — зберігати всі накопичення разом із коштами для повсякденних покупок. Коли гроші лежать на одній картці, складніше бачити межу між бюджетом і резервом. Також заощадженню заважають імпульсивні покупки. Перед придбанням дорогої необов’язкової речі корисно дати собі час на рішення. Ще одна проблема — відсутність чіткої фінансової мети. Якщо ви не знаєте, для чого збираєте кошти, бажання витратити їх може бути сильнішим. Не варто й забувати про борги, особливо якщо за ними нараховуються високі відсотки. У такій ситуації потрібно оцінити вартість боргу та визначити порядок його погашення разом із формуванням необхідного резерву. Щоб не повторювати помилки, раз на місяць переглядайте бюджет і змінюйте план відповідно до своїх обставин.
Як виробити звичку відкладати гроші: план на 30 днів
Щоб навчитися відкладати гроші щомісяця, спробуйте почати з плану на 30 днів. Першого тижня запишіть усі доходи та витрати. Не змінюйте свої звички відразу, а спершу подивіться, куди йдуть гроші. Другого тижня знайдіть кілька витрат, які можете скоротити без шкоди для повсякденного життя. Після цього визначте суму першого накопичення. Третього тижня створіть окремий рахунок або інше місце для резерву. Якщо маєте стабільний дохід, налаштуйте регулярний переказ на зручну дату. Четвертого тижня перевірте, чи вдалося дотриматися плану. Якщо сума виявилася завеликою, зменште її на наступний місяць. Якщо грошей вистачило на всі необхідні витрати, можете залишити обраний розмір внеску. Так поступові дії допоможуть зробити заощадження частиною вашого бюджету. Спробуйте пройти цей місяць без вимоги до себе досягти ідеального результату.
Краще регулярно відкладати посильну суму, ніж один раз заощадити багато, а наступного місяця відмовитися від плану.
Підсумок. Щоб відкладати гроші щомісяця, почніть з обліку доходів і витрат. Потім визначте суму, яку можете зберігати без шкоди для базових потреб. Не обов’язково починати з великого внеску. Навіть невеликі накопичення допомагають створювати резерв. Окремий рахунок дасть змогу не змішувати заощадження з грошима на щоденні покупки. Регулярні перекази допоможуть дотримуватися плану. Перевіряйте свої результати та змінюйте суму, коли цього потребують обставини. Не порівнюйте власні можливості з доходами інших людей. Кожна сім’я має свої витрати та фінансові цілі. Почніть із посильної суми, і з часом ви побачите, як поступово формується ваш запас грошей.
About the Author